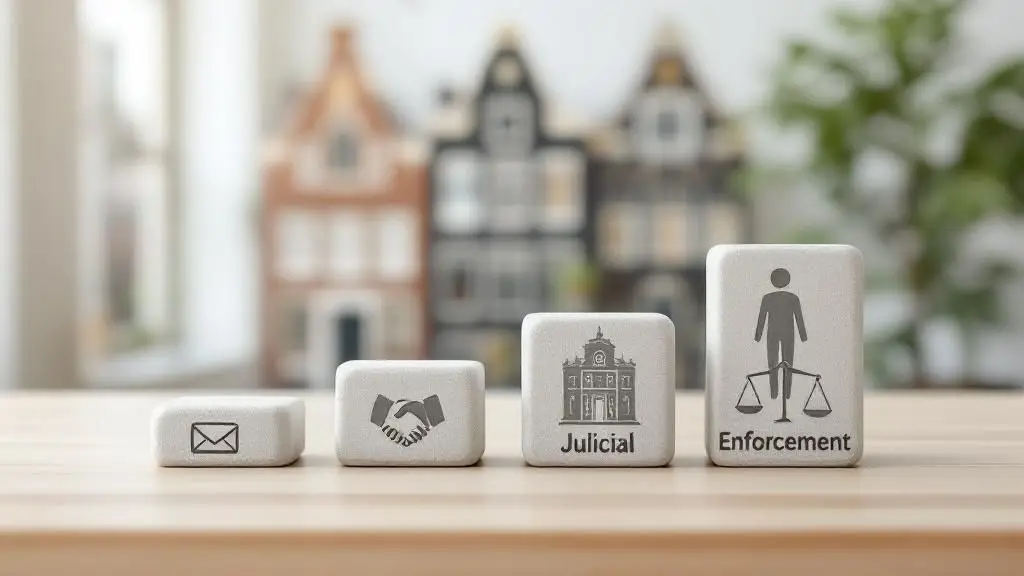
Nei Paesi Bassi, il recupero crediti si articola in due fasi. La fase amichevole comprende tutte le azioni intraprese dal creditore al di fuori del tribunale: solleciti, avviso formale di inadempimento, interessi legali e, nel caso di un consumatore, una lettera di diffida obbligatoria di quattordici giorni prima che possano essere addebitate le spese di riscossione. La fase giudiziaria inizia con la notifica di un atto di citazione da parte di un ufficiale giudiziario e si conclude, in caso di accoglimento della richiesta, con una sentenza che l'ufficiale giudiziario può far valere nei confronti di stipendi, conti bancari e beni. Un errore nella prima fase, come ad esempio una lettera di diffida di quattordici giorni non corretta, comporta solitamente costi aggiuntivi nella seconda fase.
Sommario
Quando una fattura non pagata diventa un credito che è possibile escutere?
Una fattura scaduta diventa esigibile nel momento in cui il debitore è inadempiente (verzuim). Fino ad allora, non maturano interessi legali né spese di riscossione.
L'inadempimento si verifica generalmente a seguito di una diffida scritta (ingebrekestelling) ai sensi dell'articolo 6:82 del Codice Civile olandese, che concede al debitore un termine finale ragionevole per il pagamento. In alcune situazioni, elencate nell'articolo 6:83 del Codice Civile, l'inadempimento si verifica anche senza preavviso. Ciò accade quando le parti hanno concordato una data di pagamento fissa che è trascorsa, quando l'obbligazione deriva da un atto illecito o quando il debitore manifesta chiaramente l'intenzione di non pagare.
Una volta che il debitore è inadempiente, gli interessi legali decorrono automaticamente. Per le transazioni con i consumatori, il tasso è quello ordinario previsto dall'articolo 6:119 del Codice Civile. Per le transazioni commerciali tra imprese, o tra un'impresa e un ente pubblico, si applica il tasso commerciale legale più elevato previsto dall'articolo 6:119a. Entrambi i tassi sono stabiliti con decreto governativo e sono soggetti a modifiche periodiche. È necessario ricavare la percentuale applicabile dai dati pubblicati dal governo per ciascun periodo, non da una vecchia fattura.
Quale termine di pagamento si applica?
Tra imprese, in assenza di accordi specifici, il pagamento è dovuto entro trenta giorni dal ricevimento della fattura. È possibile concordare un termine di pagamento più lungo, ma non illimitato. Una grande azienda non può imporre a un fornitore di piccole o medie dimensioni un termine di pagamento superiore a trenta giorni. Una clausola che vada oltre quanto consentito dalla legge è nulla. In tal caso, si applica il termine di legge e gli interessi commerciali decorrono dalla data di scadenza della clausola stessa.

Perché la lettera di quattordici giorni è così spesso errata?
Nei confronti di un consumatore, le spese di riscossione extragiudiziale possono essere addebitate solo dopo che il creditore abbia inviato un sollecito scritto specifico ai sensi dell'articolo 6:96, paragrafo 6, del Codice Civile. Molte lettere riportano erroneamente la terminologia, e in tal caso non sono dovute spese di riscossione.
La lettera deve concedere al consumatore almeno quattordici giorni per pagare la somma principale senza incorrere in spese di riscossione e deve indicare quali saranno le spese in caso di mancato pagamento. La Corte Suprema ha stabilito che i quattordici giorni decorrono dal giorno successivo alla ricezione della lettera da parte del consumatore (Hoge Raad 25 novembre 2016, ECLI:NL:HR:2016:2704). Una lettera che calcola i quattordici giorni a partire dalla propria data o dal giorno di invio non è pertanto conforme.
La conseguenza non è un avvertimento: la richiesta di rimborso delle spese di riscossione semplicemente non viene accolta. Secondo la stessa sentenza, una lettera difettosa non può essere sanata concedendo in seguito un po' di tempo in più; il creditore deve inviare una nuova lettera conforme. I tribunali verificano anche d'ufficio questa circostanza, persino se il consumatore non solleva la questione.
L'ammontare delle spese è fissato per decreto in base a una scala progressiva di percentuali sul capitale. La percentuale diminuisce all'aumentare del credito, ed è previsto un minimo e un massimo stabiliti per legge. Tale scala è obbligatoria nei confronti dei consumatori. Nei confronti dei debitori commerciali, le parti possono concordare termini diversi nelle condizioni generali di contratto, che rappresentano una delle poche clausole realmente utili in un insieme di condizioni standard.
Quali regole si applicano nella fase amichevole?
La fase amichevole è regolamentata: i fornitori di servizi di recupero crediti devono essere registrati e rispettare norme di qualità. La maggior parte delle controversie si risolve ancora in questa fase, ed è qui che di solito si decide l'esito commerciale.
La fase inizia con un sollecito, prosegue con una richiesta formale (aanmaning) e, se il debitore risponde, spesso si conclude con un piano di pagamento o una transazione per una parte del credito. Essere disposti ad accettare pagamenti rateali spesso porta a un risultato migliore rispetto all'insistere sul pagamento dell'intero importo senza ottenere nulla.
Ai sensi della Legge sulla qualità dei servizi di recupero crediti (Wet kwaliteit incassodienstverlening), i fornitori di servizi di recupero crediti devono essere iscritti nel registro dei servizi di recupero crediti tenuto da Justis. Dal 1° aprile 2025 è vietato svolgere o offrire servizi di recupero crediti extragiudiziali senza tale iscrizione. I fornitori iscritti devono soddisfare requisiti in materia di competenza professionale, accuratezza delle informazioni contenute nelle loro lettere, gestione dei reclami e modalità di contatto con i debitori. L'Ispettorato di Giustizia e Sicurezza (Inspectie Justitie en Veiligheid) vigila sul mercato del recupero crediti e può imporre sanzioni. Secondo il portale governativo per le imprese, dal 1° ottobre 2026 il debitore non è tenuto a pagare le spese di recupero o gli interessi addebitati da un'agenzia non iscritta; il capitale del debito rimane esigibile.

Chi ha quali poteri: l'agenzia di recupero crediti o l'ufficiale giudiziario?
Un'agenzia di recupero crediti (incassobureau) non ha poteri superiori a quelli di qualsiasi altro creditore. Può scrivere, telefonare e negoziare, ma non può pignorare nulla.
L'ufficiale giudiziario (gerechtsdeurwaarder) è un pubblico ufficiale nominato con decreto reale. Solo l'ufficiale giudiziario può notificare un atto di citazione e procedere al pignoramento. L'ufficiale giudiziario che agisce nella fase amichevole, prima di qualsiasi sentenza, agisce come un agente ordinario e non ha più potere coercitivo di un agente. La carta intestata non cambia questo fatto.
Quando scade un reclamo e come si può interrompere il conteggio dei giorni?
In genere, ai sensi dell'articolo 3:307 del Codice Civile, un credito derivante da un contratto si prescrive cinque anni dopo la sua scadenza. Una richiesta scritta sospende il termine di prescrizione e ne fa decorrere uno nuovo.
Spesso i creditori perdono le proprie pretese a causa della prescrizione, un problema che una semplice lettera avrebbe potuto risolvere. Il termine di cinque anni decorre dal giorno successivo alla scadenza del credito. In casi specifici si applicano termini più brevi. Nelle vendite ai consumatori, la pretesa del venditore al pagamento del prezzo di acquisto si prescrive dopo due anni (articolo 7:28 del Codice Civile). Le pretese derivanti da un illecito civile sono soggette a una normativa specifica.
Il termine di prescrizione può essere interrotto. Ai sensi dell'articolo 3:317 del Codice Civile, una diffida scritta o una comunicazione scritta in cui il creditore si riserva inequivocabilmente il diritto di adempimento interrompe il termine di prescrizione, che ricomincia a decorrere dal giorno successivo. Anche l'avvio di un procedimento giudiziario lo interrompe. Non lo interrompe invece una nota interna al fascicolo, una telefonata non confermata per iscritto o un sollecito che non chiarisca che il creditore esige ancora il pagamento. Conservare una copia datata di ogni diffida è la forma più economica di assicurazione contro i contenziosi.
Puoi dimostrare questa affermazione?
Prima di tutto ciò, la pretesa deve esistere ed essere dimostrabile. Il fascicolo deve dimostrare quanto concordato, che i beni o i servizi sono stati consegnati, che la fattura è stata inviata e ricevuta, quali condizioni generali si applicano e quando sono state rese disponibili.
Quando una richiesta di risarcimento viene contestata nel merito piuttosto che sulla capacità di pagamento, di solito sono la consegna e le condizioni a determinare l'esito del caso. La nostra spiegazione di cosa si intende per richiesta di risarcimento secondo la legge olandese illustra in modo più dettagliato gli elementi che la compongono.
Come si può tutelare il proprio diritto prima della sentenza?
È possibile chiedere al tribunale l'autorizzazione a procedere al sequestro conservativo. Questo provvedimento congela i beni prima che la causa venga decisa, impedendo al debitore di spostarli nel frattempo.
Le procedure richiedono tempo e un debitore che sa di essere vittima di un'azione legale potrebbe tentare di spostare i propri beni. La legge olandese offre un rimedio insolitamente accessibile. Su richiesta scritta, il giudice provvisorio del tribunale distrettuale può autorizzare il pignoramento di conti bancari, crediti vantati nei confronti del debitore nei confronti di terzi, beni mobili, azioni o immobili.
La richiesta viene solitamente decisa senza ascoltare il debitore, spesso entro pochi giorni, quindi il pignoramento arriva inaspettato. L'autorizzazione viene concessa sulla base di una valutazione sommaria del credito. Il giudice fissa un termine, di solito quattordici giorni, entro il quale devono essere avviati i procedimenti principali. In caso contrario, il pignoramento decade.
Un creditore che procede al pignoramento e poi perde la causa è in linea di principio responsabile del danno causato, senza che il debitore debba dimostrare la propria colpa. Prima di decidere di ricorrere al pignoramento, leggi il nostro articolo sul diritto olandese in materia .
Quale tribunale esamina la causa e cosa succede in quel tribunale?
Le richieste di risarcimento fino a 25,000 euro vengono trattate dal tribunale distrettuale (kantonrechter), dove non è necessario un avvocato. Le richieste di importo superiore vengono trattate dal tribunale distrettuale, dove la presenza di un avvocato è obbligatoria.
Indipendentemente dal valore, il tribunale subdistrettuale si occupa anche di casi relativi a lavoro, locazione, credito al consumo e vendite al consumo. Tutto il resto viene trattato nella camera ordinaria del tribunale distrettuale.
Questa distinzione ha un impatto diretto sui costi. Davanti al tribunale di primo grado, le parti possono gestire la propria causa autonomamente e una società può essere rappresentata dal proprio amministratore o da un agente autorizzato. Davanti al tribunale distrettuale, invece, la rappresentanza da parte di un avvocato è obbligatoria. L'affermazione comune secondo cui un atto di citazione debba essere sempre redatto da un avvocato è errata e scoraggia i piccoli creditori dal perseguire pretese perfettamente fondate.
Come si svolgono le procedure?
Il procedimento inizia con un atto di citazione (dagvaarding) che espone la pretesa, i motivi e le prove, e che viene notificato al debitore da un ufficiale giudiziario. Se il debitore non si presenta, il tribunale emette una sentenza in contumacia. Accoglie la richiesta a meno che non appaia illegittima o infondata. Per questo motivo, una lettera di diffida di quattordici giorni viziata comporta comunque per il creditore il costo del recupero crediti, anche se nessuno si presenta.
Se il debitore si presenta e si difende, di solito si ha uno scambio di memorie scritte seguito da un'udienza orale. Il tribunale emette quindi la sentenza (vonnis).
Quanto costa e si può presentare ricorso?
Tenete presenti tre punti relativi a costi e rischi.
- Le spese processuali sono a carico di entrambe le parti e devono essere pagate anticipatamente. Il loro importo dipende dal valore della causa e dalla posizione della parte, e viene indicizzato annualmente. Per conoscere le tariffe aggiornate, consultare la tabella pubblicata dalla magistratura.
- Di norma, alla parte soccombente viene ordinato di pagare le spese legali della parte vincitrice. Tuttavia, gli onorari dell'avvocato in tali casi sono calcolati su una scala fissa e raramente coprono quanto effettivamente speso.
- Una sentenza relativa a una somma modesta potrebbe non essere affatto appellabile. Il Codice di procedura civile stabilisce un valore minimo al di sotto del quale l'appello è escluso.
Una sentenza viene normalmente dichiarata provvisoriamente esecutiva. Può quindi essere eseguita immediatamente, anche se viene presentato un ricorso in appello. Se in seguito la sentenza viene annullata, il creditore è tenuto a restituire quanto ha riscosso e si assume il rischio che il debitore diventi insolvente nel frattempo.
Che cosa può fare un ufficiale giudiziario per far rispettare una sentenza?
Dopo aver notificato la sentenza e la richiesta di pagamento, l'ufficiale giudiziario può pignorare salari, saldi bancari, beni, proprietà e azioni. La legge tutela un reddito minimo e i beni necessari al debitore per la vita quotidiana.
Una sentenza diventa esecutiva nel momento in cui l'ufficiale giudiziario ne ha notificato la copia ufficiale al debitore. La notifica non è una formalità. È il momento in cui il debitore viene informato e da cui iniziano a decorrere i brevi termini di legge. L'ufficiale giudiziario di norma notifica la sentenza unitamente a una richiesta di pagamento, e il pignoramento può avvenire solo dopo che tale richiesta è scaduta.

Quali beni possono essere allegati?
L'ufficiale giudiziario dispone di una serie di strumenti ben definiti.
- Il pignoramento presso terzi (derdenbeslag) si applica al denaro che un'altra persona deve al debitore. Esempi tipici sono i salari trattenuti da un datore di lavoro, le prestazioni erogate da un ente pubblico o i crediti bancari. Il terzo è tenuto a dichiarare il denaro trattenuto e a versarlo all'ufficiale giudiziario.
- Il pignoramento dei beni mobili consente di sequestrare le scorte aziendali, i macchinari o un veicolo e di venderli all'asta pubblica.
- I beni immobili possono essere pignorati e venduti tramite un notaio.
- Anche le azioni di una società possono essere pignorate. In un'azienda a conduzione familiare, questo metodo è spesso più efficace del sequestro di beni materiali.
Quali sono i limiti all'applicazione della legge?
A fronte di tali poteri, la legge olandese pone dei limiti concreti. Una soglia di reddito protetta, il beslagvrije voet, garantisce al debitore un reddito minimo non pignorabile. Da quando tale regime è stato semplificato, l'ufficiale giudiziario calcola la soglia in base ai dati contenuti nei registri nazionali dei redditi e delle prestazioni sociali, anziché basarsi sulle informazioni fornite dal debitore. Ciò ha eliminato una fonte di difficoltà di lunga data.
I beni necessari alla vita quotidiana, come letti, vestiti, cibo e gli strumenti di lavoro di cui un debitore ha bisogno per guadagnarsi da vivere, non possono essere sequestrati in alcun modo. Non è prevista la reclusione per l'incapacità di pagare un debito. La detenzione coercitiva è ammessa nel diritto olandese solo in circostanze specifiche e non come misura di riscossione generale.
Quando il debitore ha più creditori, gli ufficiali giudiziari si coordinano attraverso un registro centrale dei pignoramenti e un ufficiale giudiziario coordinatore distribuisce quanto riscosso. Un creditore che si aggiunge tardi alla lista, con un reddito modesto, potrebbe non recuperare nulla per anni. Questo è un motivo per valutare la recuperabilità prima di avviare un procedimento, non dopo averlo vinto. Anche il debitore che ritiene che l'esecuzione forzata sia illegittima dispone di rimedi, come spiegato nel nostro articolo sui rimedi legali contro l'esecuzione di una sentenza.
Come si effettua la raccolta dei fondi oltre confine all'interno dell'UE?
Una sentenza emessa da uno Stato membro dell'UE può essere eseguita in un altro senza necessità di una dichiarazione separata di esecutività. Per quanto riguarda la domanda in sé, le procedure europee sono spesso più semplici rispetto a quelle nazionali.
Ciò è rilevante sia per i creditori con sede al di fuori dei Paesi Bassi, sia per i creditori olandesi con debitori esteri. In base al Regolamento Bruxelles I bis, una sentenza emessa in uno Stato membro è riconosciuta ed eseguita negli altri senza necessità di una procedura di exequatur intermedia. Una sentenza olandese può essere consegnata direttamente a un ufficiale giudiziario in un altro Stato dell'Unione, e una sentenza straniera a un ufficiale giudiziario olandese.
Esistono due procedure semplificate per la presentazione della richiesta di pagamento. L'ingiunzione di pagamento europea è una procedura scritta per crediti pecuniari transfrontalieri non contestati, in cui il tribunale emette un'ordinanza sulla base di un modulo standard. Se il debitore si oppone, il procedimento prosegue come di consueto. La procedura europea per le controversie di modesta entità gestisce i crediti transfrontalieri di basso valore in gran parte per iscritto e senza obbligo di rappresentanza legale. Inoltre, l'ordinanza europea di sequestro conservativo consente a un creditore di congelare il conto bancario di un debitore in un altro Stato membro, a condizioni analoghe al sequestro conservativo olandese.
E se non ci fosse più nulla da raccogliere?
Le procedure di fallimento e ristrutturazione di solito lasciano ben poco ai creditori chirografari. Se un debitore ha smesso di pagare e ci sono più creditori, è possibile presentare istanza di fallimento ai sensi della legge fallimentare, ma una volta dichiarato il fallimento, il curatore fallimentare subentra e le azioni esecutive individuali cessano. La nostra panoramica sulla legge fallimentare e le relative procedure illustra come viene amministrato il patrimonio.
Un'impresa in difficoltà può anche proporre un piano di ristrutturazione che il tribunale approva e che vincola i creditori dissenzienti; si veda il nostro articolo sul piano di ristrutturazione WHOA . Per un debitore privato, il piano di rinegoziazione del debito (WSNP) prevede la sospensione delle azioni esecutive. Una ricerca nel registro delle imprese, nel catasto e nel registro dei pignoramenti permette di verificare in un pomeriggio se vi è qualcosa da recuperare.
Che cosa dovresti verificare in qualità di creditore?
- Che le modalità di pagamento e le condizioni generali siano state concordate per iscritto e fornite effettivamente prima della consegna, poiché le condizioni non fornite possono essere annullate (articolo 6:233 BW).
- Che il debitore sia inadempiente, in virtù di un avviso di inadempimento o perché è trascorsa una data di pagamento fissata (articoli 6:82 e 6:83 BW).
- Nei confronti di un consumatore: la vostra lettera di quattordici giorni prevede quattordici giorni a partire dal giorno successivo al ricevimento e indica i costi.
- Assicurati che qualsiasi agenzia di recupero crediti a cui ti affidi sia iscritta al registro Justis dei servizi di recupero crediti.
- Il termine di prescrizione di cinque anni e che ogni richiesta di interruzione sia in forma scritta (articoli 3:307 e 3:317 BW).
- Prima di avviare la procedura, è necessario verificare se il debitore possiede beni, consultando il registro delle imprese e il catasto.
Che cosa dovresti verificare in qualità di debitore?
- Verificare se la richiesta è corretta e se i beni o i servizi sono stati effettivamente consegnati; contestarla per iscritto e motivando la contestazione.
- Se sei un consumatore, verifica se hai ricevuto una lettera valida con un preavviso di quattordici giorni prima dell'addebito delle spese di riscossione.
- Verificare se l'agenzia di recupero crediti è registrata presso Justis.
- Se la richiesta risale a più di cinque anni fa senza interruzione scritta e, pertanto, è prescritta.
- Dopo un pignoramento dello stipendio: se l'ufficiale giudiziario ha applicato correttamente la soglia di reddito protetta (beslagvrije voet).
Cosa possiamo fare per voi in materia di recupero crediti?
I nostri avvocati specializzati in diritto societario assistono creditori e debitori olandesi e stranieri che si trovano ad affrontare una controversia. Possiamo:
- Esamina la tua pratica, il contratto e le condizioni generali e valuta se la richiesta di risarcimento è dimostrabile e recuperabile;
- redigere un avviso di inadempimento o una lettera di diffida di quattordici giorni conforme all'articolo 6:96 BW;
- presentare istanza al giudice provvisorio per ottenere l'autorizzazione al sequestro conservativo;
- redigere l'atto di citazione e condurre il procedimento dinanzi al tribunale subdistrettuale o al tribunale distrettuale;
- incaricare un ufficiale giudiziario di dare esecuzione alla sentenza oppure optare per una procedura europea per un debitore residente all'estero;
- Vi difenderemo da accuse infondate o da azioni esecutive illegittime.
Sintesi
- Gli interessi e le spese di riscossione maturano solo quando il debitore è inadempiente, di solito dopo una diffida scritta (articoli 6:82 e 6:83 del Codice Civile).
- Nei confronti di un consumatore, per il recupero dei costi è necessaria una lettera di diffida di quattordici giorni, e il termine decorre dal giorno successivo al ricevimento (ECLI:NL:HR:2016:2704).
- Dal 1° aprile 2025, i fornitori di servizi di riscossione devono essere registrati presso Justis; solo un ufficiale giudiziario può notificare un atto di citazione e un pignoramento.
- I crediti contrattuali si prescrivono generalmente dopo cinque anni, ma una richiesta scritta interrompe tale termine (articoli 3:307 e 3:317 del Codice Civile).
- Prima di intentare causa, verificate la recuperabilità del credito e, qualora il debitore o i suoi beni si trovino all'estero, valutate la possibilità di un sequestro conservativo o di una procedura europea.
Domande frequenti
Quanto tempo richiede il processo di recupero crediti?
Con un debitore collaborativo, la fase amichevole può concludersi in poche settimane. Una causa giudiziaria non contestata, spesso decisa in contumacia, aggiunge diversi mesi; una causa contestata può richiedere più di un anno dalla prima diffida alla sentenza, e l'esecuzione forzata può richiedere ancora più tempo.
Chi paga le spese di recupero crediti?
Generalmente, le spese di recupero extragiudiziale sono a carico del debitore, a condizione che il creditore abbia seguito la procedura corretta. Nei confronti di un consumatore, le spese sono limitate a una percentuale decrescente del capitale, con un minimo di 40 euro, e sono dovute solo dopo l'invio di una lettera di diffida conforme ai termini di quattordici giorni previsti dall'articolo 6:96 del Codice Civile tedesco (BW).
Posso contestare un debito durante la procedura di recupero crediti?
Sì, in qualsiasi momento. Fatelo per iscritto, il prima possibile, e spiegate il motivo: l'importo è errato, la consegna è stata difettosa o non esiste alcun debito. Il creditore dovrà poi dimostrare la fondatezza della sua pretesa in tribunale e le vostre obiezioni scritte costituiranno la base della vostra difesa.
Qual è la differenza tra un'agenzia di recupero crediti e un ufficiale giudiziario?
Un'agenzia di recupero crediti (incassobureau) opera esclusivamente nella fase amichevole e non ha il potere di imporre il pagamento. Un ufficiale giudiziario (gerechtsdeurwaarder) è un pubblico ufficiale che solo può notificare un atto di citazione e, dopo una sentenza, pignorare stipendi, conti bancari e beni.